行動経済学で考える不動産購入術
自分の考え・方向性がハッキリしている人は、賃貸を選ぶのも合理的な選択です。
賃貸のままでも良い、と言える人
- 5年以内に引っ越す可能性がある人
- フリーランス・経営者で、住宅ローンの条件が厳しくなりやすい人
- 会社から手厚い住宅手当が出ている人
- 老後は実家を相続予定、または郊外で「ゆったり暮らすこと」を重視する人
- 既に何億も資産があり、FIREしている人
早めの決断がおすすめな人
- お子さんが小学校入学前(入学後は学区の縛りでエリアが限定される)
- 転職を考えている方
- 住宅ローンを有利な条件で組める状態にある人
- 「住みたいエリア」が明確になっている人
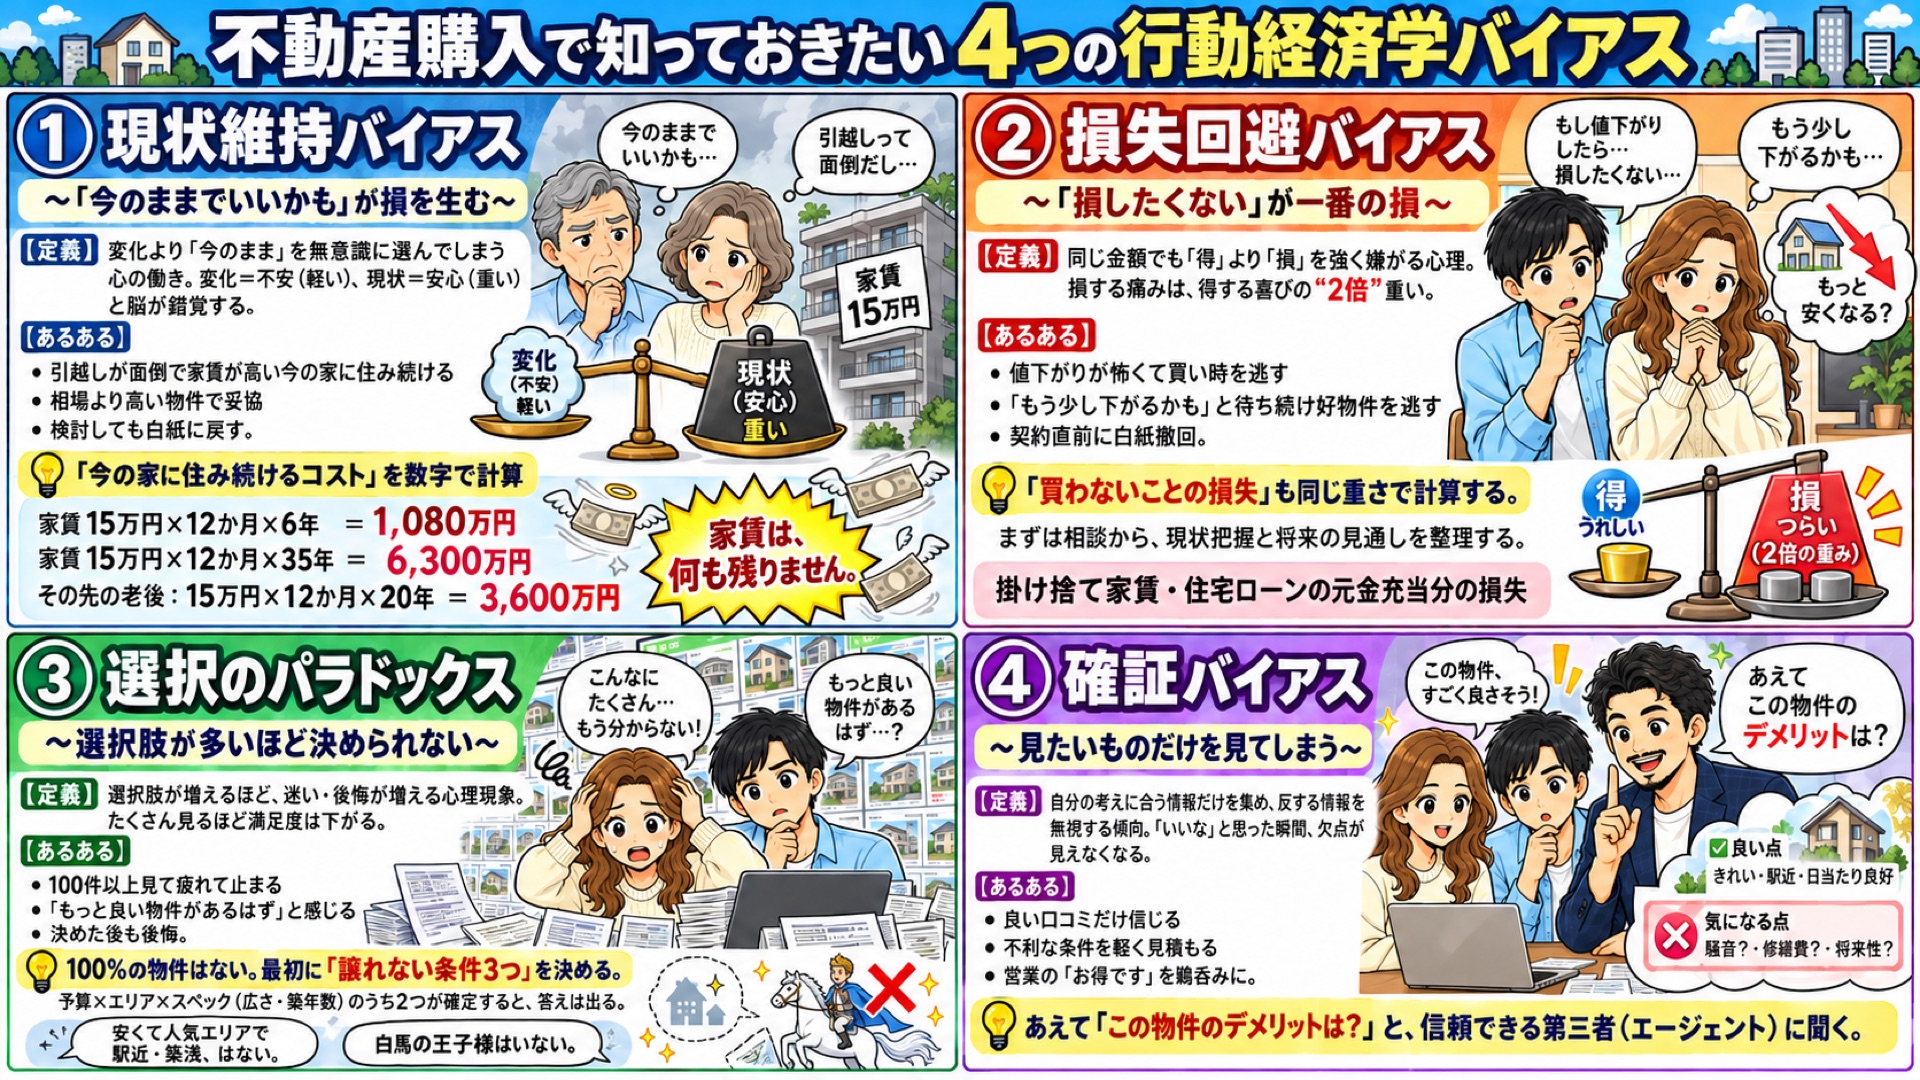
なぜ人は、住まいの決断を先送りするのか
家賃は「上がり続けて」いる
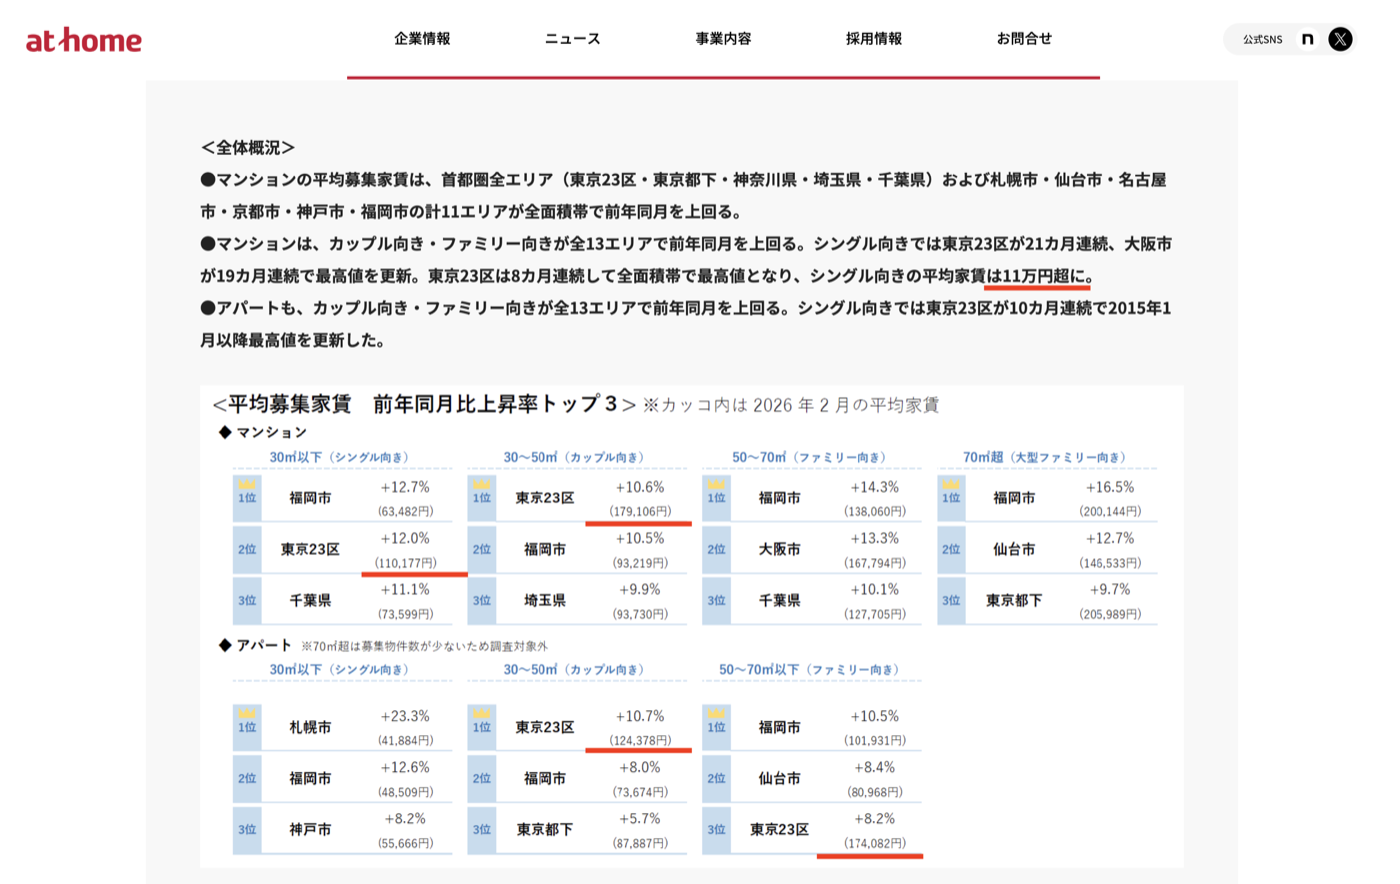
賃貸は「変動費」。一生、値上げのリスクを抱え続けることになります。
出典:at home / 日本経済新聞 2026年
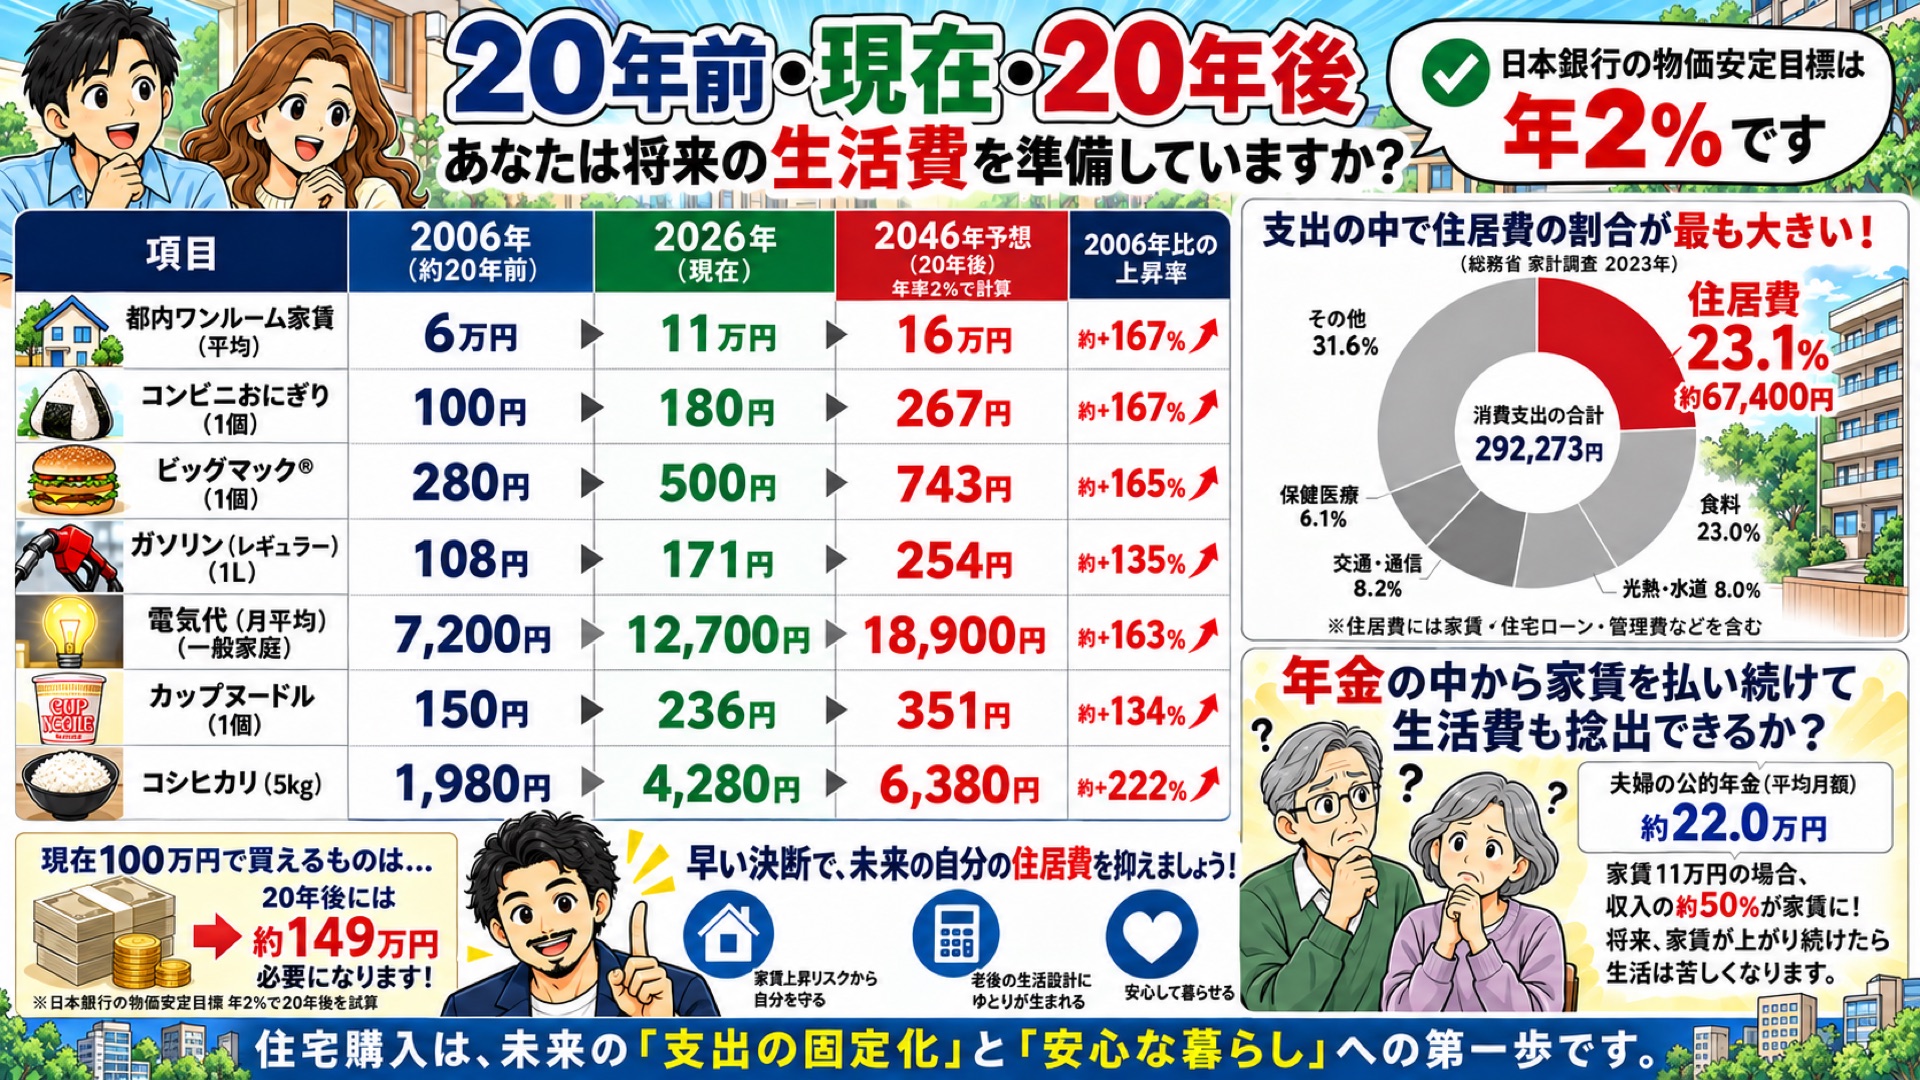
20年前・現在・20年後、あなたの住居費はどうなる?
昔と比べて、色々なものが値上がりしていませんか。不動産価格も金利も上昇局面にあり、家賃も上がり続ける可能性が高いと考えられます。日銀の物価安定目標は年2%。この水準が続けば、20年後には都内ワンルームの家賃が16万円になる計算です。「良い物件がないから、もう少し待とう」という判断のリスクは、家賃だけではありません。
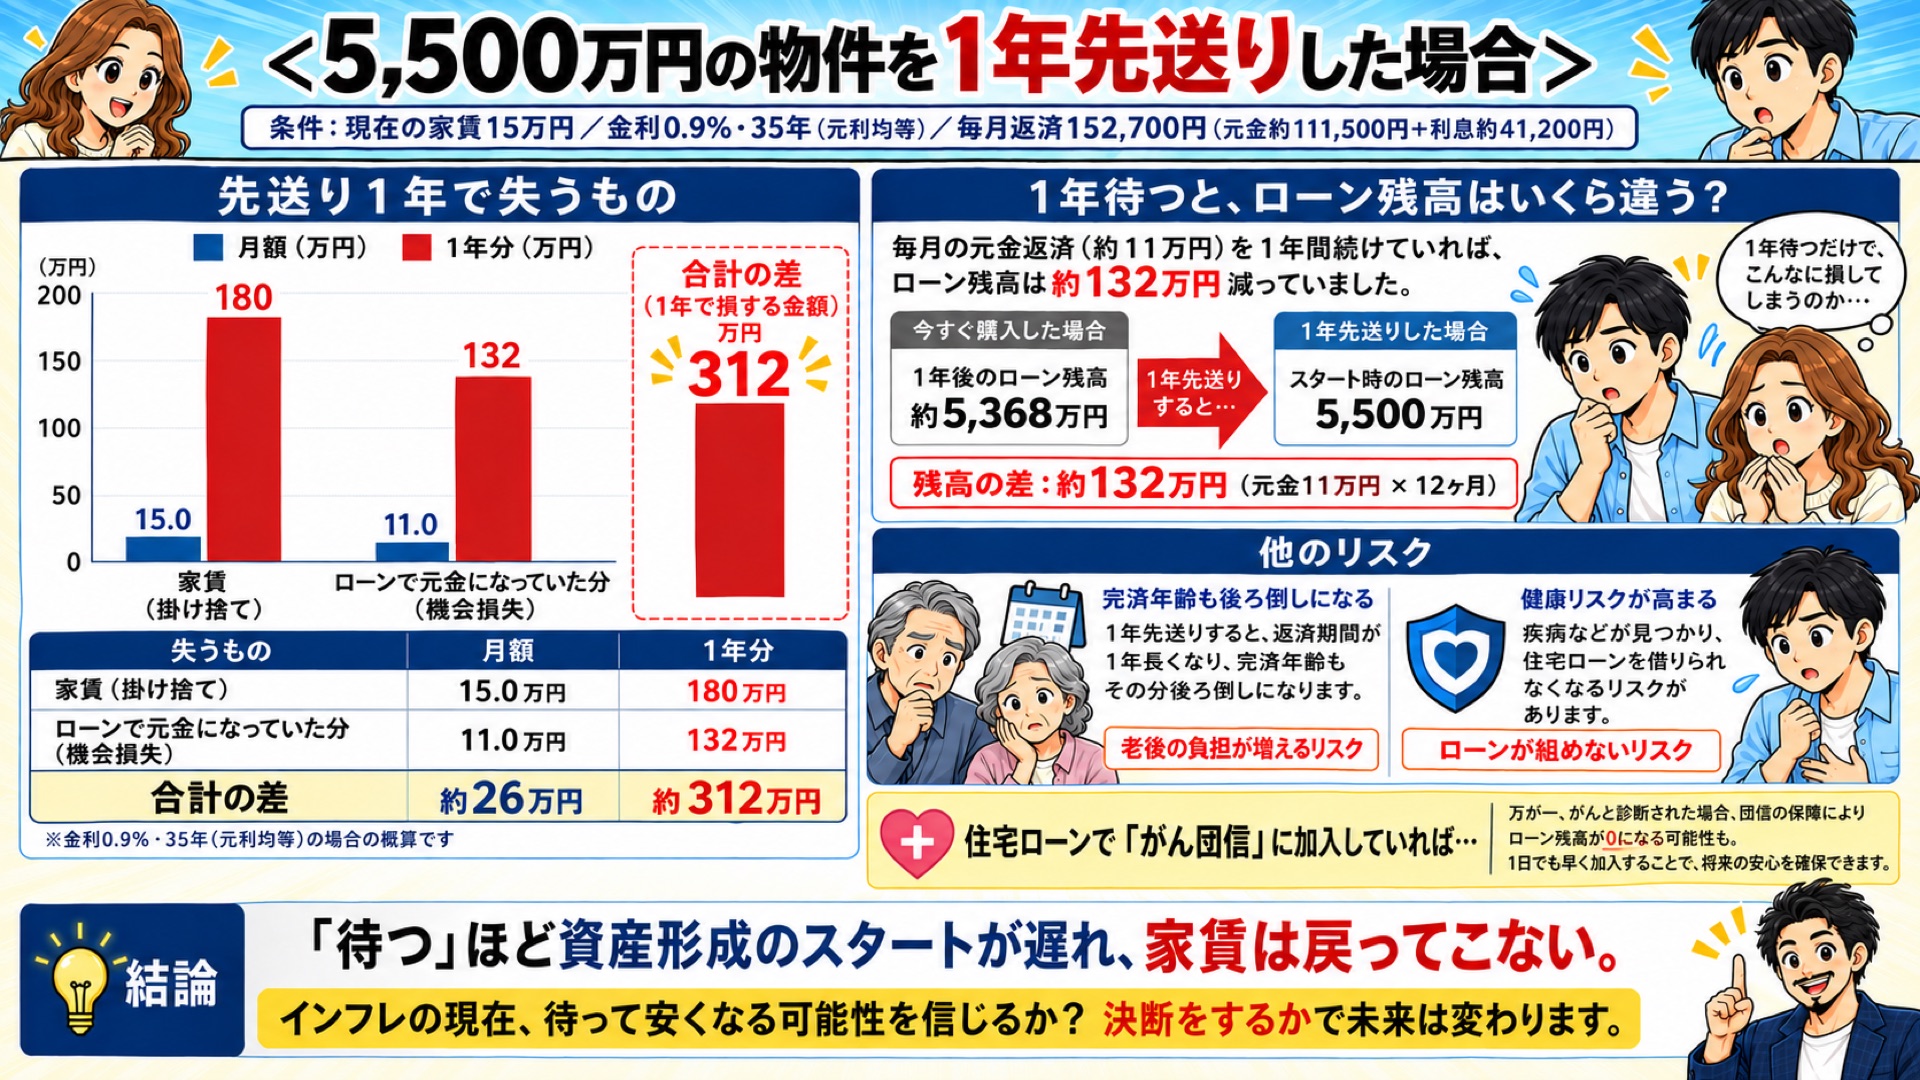
先送りした場合、家賃以外にも隠れた損失があります
1年待つと、家賃は掛け捨て(戻ってこない)。さらに、住宅ローンなら積み上がっていたはずの「元金(資産)」も得られません。この2つは別物なので、合算した差になります。
老後賃貸住宅を選択した場合のリスク
「家を借りられない」高齢者が増加 家主を悩ませる”貸せない理由”(テレビ朝日「報道ステーション」2026年9月21日)。動画内で紹介されている高齢者専用賃貸住宅の家賃は、月額18万円です。
01. 年齢を理由に「契約できない」
65歳以上の入居希望者が、年齢を理由に断られた割合は29.8%——約3人に1人(R65不動産 2025年調査)。
02. 退去トラブル・高額な請求
借地借家法で借主は守られていますが、現実には高額な原状回復費の請求や、強引な立ち退きが発生することもあります。老後に予期せぬ高額請求をされ、次の住まいが見つからない、という事態も起こり得ます。
03. 「終の住処」の安心がない
現役世代のうち、60歳前後で「終の住処」をどうするかは考えておきたいテーマです。築浅・新築でなければ、建物の取り壊しで次の住まいが借りにくくなることがあり、一生、家賃と更新の不安がつきまといます。
賃貸は、他人の資産を借りているだけなので、貸主(オーナー)の意向に左右されます。
購入した場合は所有権があり、自分がオーナーになるため退去リスクが低く、安心して老後を暮らせます。
出典:テレ朝news / R65不動産調査 2025
簡易ライフプランニング
①ご家族の構成
②いまの収入と支出
毎月の金融商品・貯蓄(万円/月)
③自己申告 vs 本当の生活費
④老後の必要資金
※ゆとりある老後:月36万円/最低限の生活:月25万円(生命保険文化センター)。最低でも25万円かかる理由は、退職後に自分で払う社会保険料と、リフォーム・車買い替えなど突発的出費の年割り分です。
老後2000万円問題は、「持ち家前提」で計算されています。
総務省「家計調査」(2025年)、65歳以上の無職世帯の収支
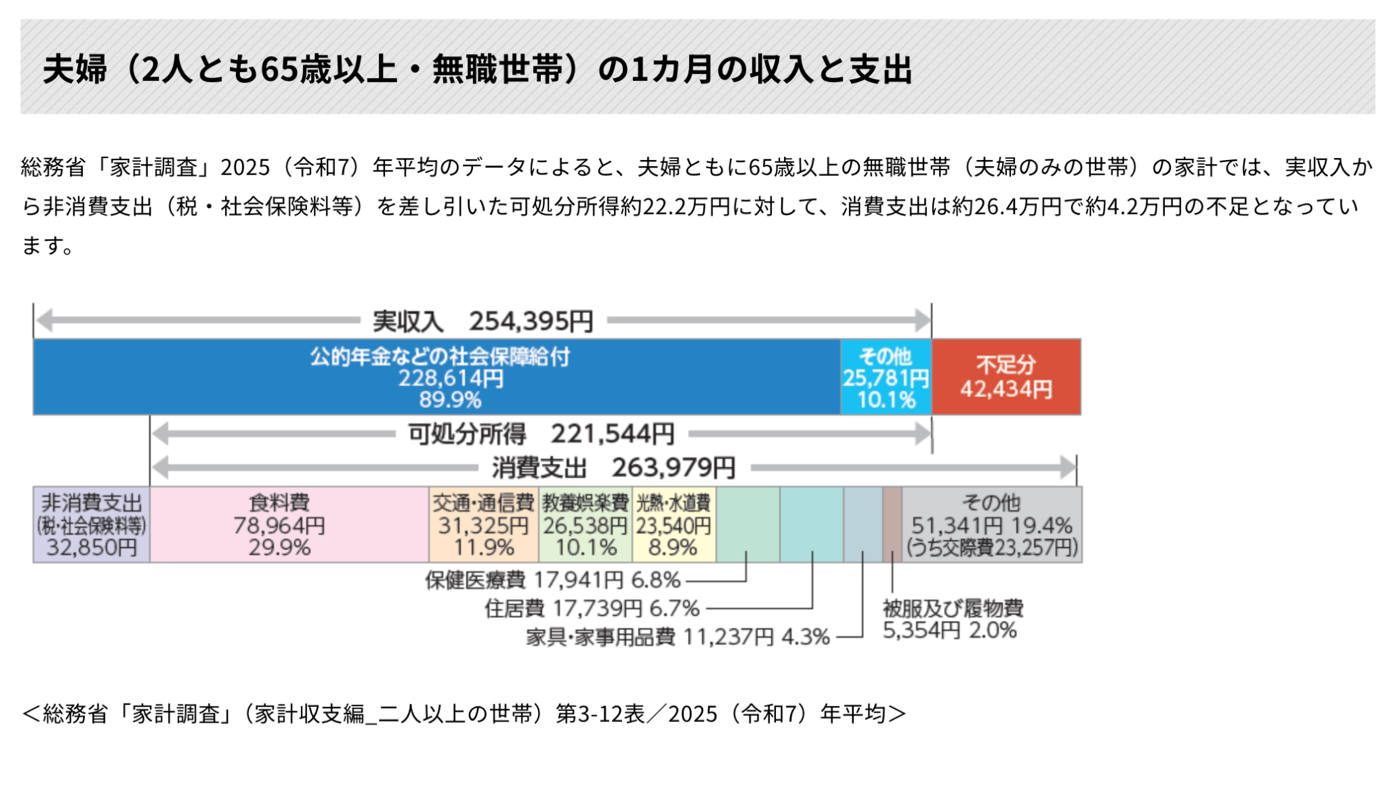
住居費がわずか1万円台なのは、持ち家で固定資産税・修繕費などの固定費だけを払っている世帯が前提だからです。賃貸なら、ここに家賃がまるごと上乗せされます。
老後に必要な資金はどれくらい違う?(FP塚越菜々子さん試算)
※60歳夫婦・25年分(85歳まで)で試算。賃貸は家賃約6万円のケース。
| 年金の種類 | 持ち家 | 賃貸 |
|---|---|---|
| 厚生年金の夫婦 会社勤め40年+専業主婦 | 836万円 | 2,707万円 |
| 国民年金の夫婦 自営業40年+専業主婦 | 3,661万円 | 5,532万円 |
※高齢者専用住宅(家賃約18万円)に住み替える場合、賃貸との差額12万円×20年=2,880万円がさらに上乗せされます。
厚生年金夫婦のケースでも、合計約5,587万円(2,707万円+2,880万円)が必要になる計算です。
出典:総務省 家計調査(2025年)/FP 塚越菜々子さんの試算
貯金だけなら、35年間 毎月約13万円の積立が必要。
利回り7%で運用できれば、毎月約3万円まで下げられます(複利運用・保証されるものではありません)。
ご自身の借入・返済プランで試算したい方は下記でシミュレーション可能です。
老後の総額シミュレーション
⑤65歳までに、毎月いくら積み立てれば届く?
利回り別の比較
※年1回複利の積立終価で試算。利回りは保証されるものではありません。一般に3〜5%は現実的に狙える範囲、7%超はリスクが高く確実ではなく、10%超を継続するのは非常に困難な水準です。
老後の不安は、大丈夫ですか。
内容に何か引っかかった方は、まずは面談で今の状況を聞かせてください。一緒に、理想の住まいを探します。
まずは、相談から始めましょう
大事なのは、今の現状を正しく把握すること。そこからどう進めるかは、一緒に整理します。
2. 将来の見通しを確認/年金はいくら? 今のままで大丈夫?
3. 今、何をすべきかを整理/必要なら次の一手をディレクション
※ライフプランニングはお金のプロ(FP)と連携。不動産の視点から最適な進め方をご案内します。